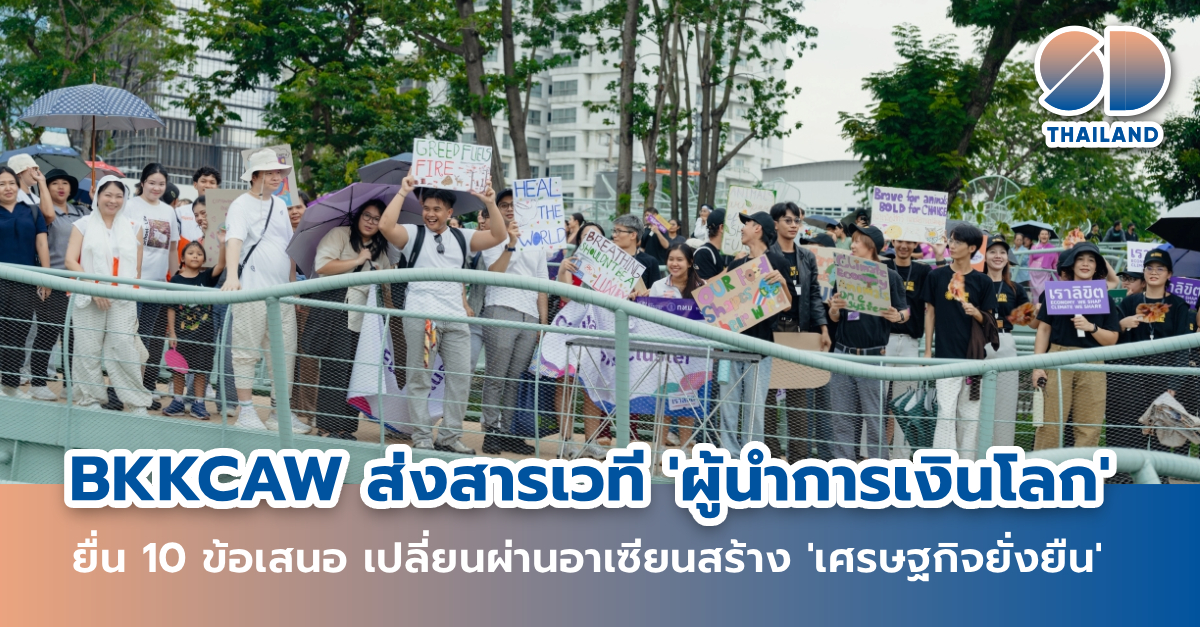
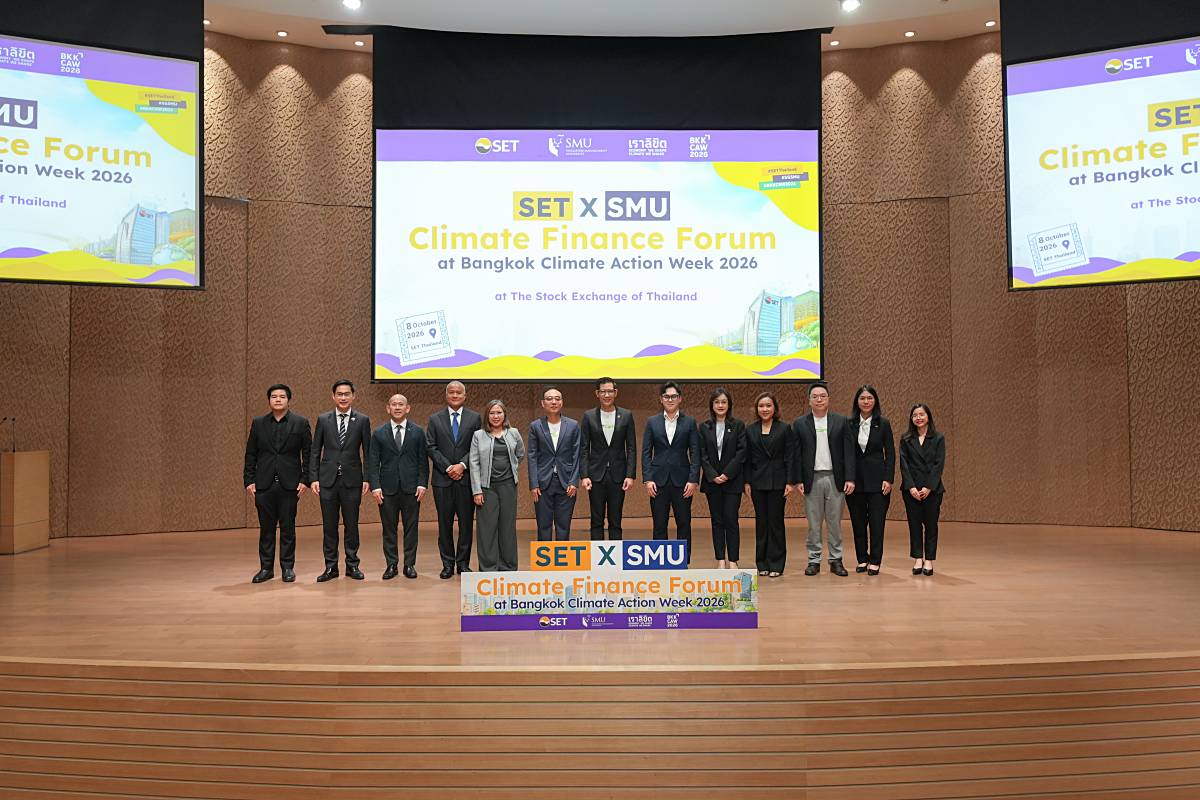
เวที ‘Climate Finance Forum’ โดยตลาดหลักทรัพย์แห่งประเทศไทย และ Singapore Management University (SMU) ภายใต้ BKKCAW 2026 ร่วมฉายภาพ Climate Finance Landscape พร้อมทิศทางการลงทุนด้านสภาพอากาศของประเทศไทย
รวมทั้งการเปิดเผยข้อเสนอสำคัญจาการายงาน Country Climate and Development Report (CCDR) ซึ่งเปรียบได้กับเครื่องมือเชิงกลยุทธ์ในการขับเคลื่อนเป้าหมายด้านสภาพอากาศ และเป้าหมายด้านการพัฒนาไปพร้อมกัน
ดร. อรศรัณย์ มนุอมร ผู้เชี่ยวชาญอาวุโสภาคสถาบันการเงิน World Bank Group กล่าววา การเพิ่มความสามารถในการปรับตัวและเปลี่ยนผ่านของประเทศไทยต่อความเสี่ยงด้านด้านสภาพอากาศนั้น จำเป็นต้องอาศัยกลไกทางการเงินมาช่วยในการขับเคลื่อน ทั้งการมีเงินทุนในปริมาณ และรูปแบบที่เหมาะสม สำหรับนำมาใช้ในการลงทุนเพื่อลดความเสี่ยง และนำมาซึ่งโอกาสใหม่ๆ ซึ่งโจทย์สำคัญในการขับเคลื่อน Climate Finance นอกจากเรื่องเงินแล้ว ยังจำเป็นต้องมีกติกา และโครงสร้างพื้นฐานอย่างเหมาะสม เพื่อให้สามารถนำเงินทุนที่ได้มานั้น นำไปสู่การเปลี่ยนผ่านได้อย่างแท้จริง
“เป้าหมายสำคัญของ Climate Finance คือการสร้างความยืดหยุ่น หรือ Resilience ในการรับมือต่อความเสี่ยงด้านสภาพอากาศ โดยรูปแบบการลงทุนจะมี 2 มิติสำคัญ ได้แก่ การลงทุนเพื่อลดก๊าซเรือนกระจก (Mitigation) เป้าหมายเพื่อลดความเสี่ยงจาก Transition Risk หรือการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ ทั้งจากเงื่อนไขของตลาดต่างๆ เช่น CBAM หรือความต้องการของตลาดที่ต้องการสินค้า Green Product เพิ่มมากขึ้น และอีกเป้าหมายคือการลงทุนเพื่อเพิ่มความสามารถในการรับมือและปรับตัว (Adaptation) เพื่อลดความเสี่ยงด้าน Physical Risk หรือการลดความเสี่ยงจากภัยธรรมชาติและสภาพอากาศที่รุนแรงขึ้น ซึ่งจะส่งผลกระทบต่อธุรกิจและห่วงโซ่อุปทาน โดยเฉพาะทรัพย์สินที่ตั้งอยู่ในพื้นที่เสี่ยง ซึ่งในหลายโครงการที่ดำเนินการอยู่ สามารถให้ผลได้ทั้งด้าน Mitigation และ Adaptation โดยเฉพาะในกลุ่มป่าไม้หรือภาคเกษตร เช่นโครงการเกษตรอัจฉริยะ การฟื้นฟูป่าชายเลน หรือการทำอาคารเขียว เป็นต้น”
ฉายภาพ Climate Finance Landscape
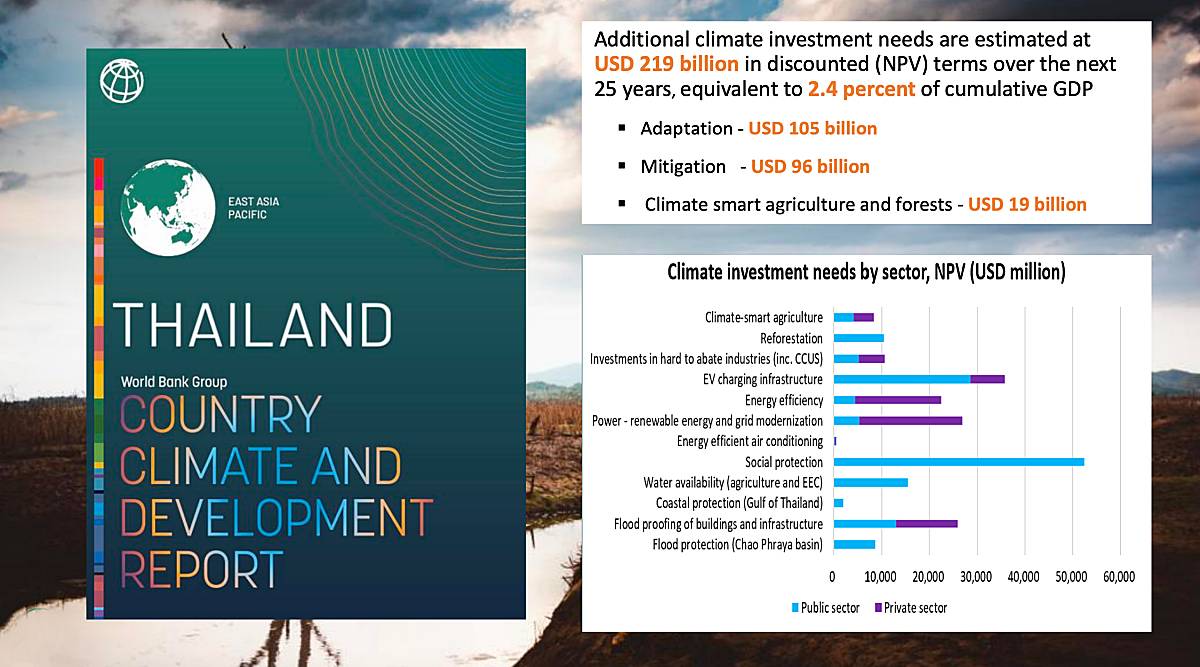
จากรายงาน Country Climate Development Report (CCDR) ฉบับประเทศไทย ซึ่งจัดทำโดย World Bank Group สรุปไว้ว่า ประเทศไทยยากที่จะก้าวสู่การเป็นประเทศรายได้สูงหากไม่มีการลงทุนด้านสภาพอากาศอย่างเพียงพอและทันท่วงที และจำเป็นที่ต้องเพิ่มการลงทุนทั้งด้าน Mitigation และ Adaptation ไปพร้อมกัน โดยระหว่างปี 2025 -2050 ประเทศไทยควรเพิ่มการลงทุนที่เกี่ยวข้องกับสภาพภูมิอากาศ ประมาณ 2.2 แสนล้านเหรียญสหรัฐ (USD) หรือประมาณ 2.4% ของ GDP ที่เติบโตเพิ่มขึ้นเรื่อยๆ ในแต่ละปี (Cumulative GDP)
“การกระจายเม็ดเงินลงทุนดังกล่าว ควรแบ่งเป็นการลงทุนเพื่อ Mitigation 1.05 แสนล้าน USD และด้าน Adaptation 9.6 หมื่นล้านUSD รวมทั้งการลงทุนอีกราว 1.9-2 หมื่นล้านUSD ที่ควรลงไปสู่ภาคเกษตรกรรมและป่าไม้ ซึ่งเป็นการลงทุนที่สร้างประโยชน์ร่วมได้ทั้งเรื่องของ Mitigation และ Adaptation และถึงแม้ว่าการลงทุน Climate Finance จะค่อนข้างสูง แต่ผลกระทบหรือความเสี่ยงจากการไม่ลงทุนนั้นสูงกว่านี้มาก โดยมีการประเมินไว้ว่า หากไม่มีการลงทุนด้าน Adaptation อย่างเพียงพอ อาจส่งผลกระทบต่อ GDP ประเทศไทยให้ลดลงได้ 7-14% ภายในปี 2050”
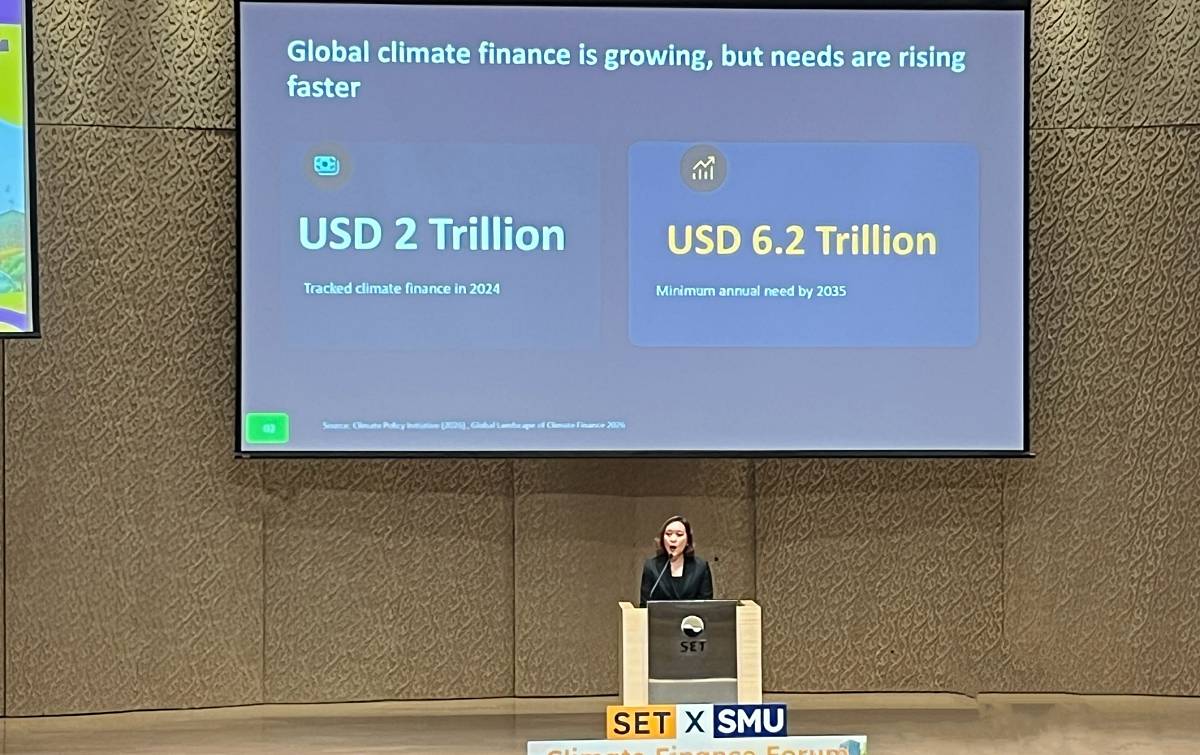
ขณะที่ภาพรวมทั้งโลก ปัจจุบันมีการหมุนเวียนของเม็ดเงิน Climate Finance ที่กว่า 2 ล้านล้านUSD ซึ่งเติบโตสูงขึ้นเป็นประวัติการณ์ แต่หากเทียบกับการประเมินของ Climate Policy Initiative ที่มองว่าโลกต้องใช้เม็ดเงินกว่า 6.2 ล้านล้าน USD ต่อปี ในการเปลี่ยนผ่าน สะท้อนว่าปัจจุบันยังมีช่องว่าง หรือ Climate Financing Gap ในระดับที่สูง ประกอบกับเม็ดเงินยังกระจุกที่ Mitigation เป็นหลัก โดยส่วนใหญ่ของ 2 ล้านล้านUSD เน้นลงทุนเพื่อลด GHG ผ่านภาคพลังงาน การขนส่ง และอาคารเขียว ขณะที่เม็ดเงินราว 6.4 หมื่นล้านUSD เท่านั้น ทีขับเคลื่อนเพื่อ Adaptation เนื่องจาก การลงทุนด้านการลดคาร์บอนสามารถช่วยสร้างรายได้ และลดต้นทุนได้อย่างชัดเจน ทำให้จูงใจต่อการลงทุนของภาคเอกชน
ขณะที่ Adaptation มักเป็นโครงสร้างสาธารณะพื้นฐานต่างๆ ที่ต้องทำโดยภาครัฐซึ่งมีงบประมาณน้อยกว่า แต่ปัจจุบันเริ่มเห็นการลงทุนที่รองรับการปรับตัวเพิ่มมากขึ้นในต่างประเทศ อาทิ โครงการเกษตรทนแล้ง การบริหารจัดการน้ำ หรืออาคารที่สามารถทนต่อความร้อนได้ดีขึ้น และหลายโครงการสามารถสร้างผลตอบแทนทางธุรกิจได้ชัดเจน และได้รับการสนับสนุนจากภาคการเงินเพิ่มมากขึ้น โดยเม็ดเงินClimate Finance ส่วนใหญ่ราว 85% ยังเป็นการขับเคลื่อนผ่านการระดมทุนในแต่ละประเทศเป็นหลัก
“ภูมิทัศน์ Climate Finance ของประเทศไทย ไม่แตกต่างจากภาพระดับโลกมากนัก โดยโครงการทั้งด้าน Mitigation และ Adaptation อยู่ในทิศทางที่เพิ่มขึ้นอย่างต่อเนื่อง โดยเม็ดเงินส่วนใหญ่ราว 2.2 ล้านล้านบาท ยังอยู่ในฟาก Mitigation เติบโตเพิ่มขึ้นจากปีที่แล้ว 26% ส่วน Adaptation อยู่ที่ 2.8 แสนล้านบาท เพิ่มขึ้น 2 เท่าจากปี 2025 ที่ผ่านมา แต่ยังคงเห็นช่องว่างที่แตกต่างกันอย่างชัดเจนเช่นเดียวกับภาพในระดับโลกที่ Adaptation ส่วนใหญ่ยังคงพึ่งพาภาครัฐ ส่วน Mitigation เน้นการขับเคลื่อนจากภาคเอกชน เพื่อให้สอดคล้องกับสัญญาณตลาดโลกและทิศทางนโยบายในประเทศ เช่น ร่าง พ.ร.บ.สภาพอากาศ การมีมาตรการ ThailandTaxonomy หรือการใช้มาตรฐานด้านการเปิดเผยข้อมูล ทำให้เกิดแรงจูงใจการลงทุนจากภาคเอกชนได้มากขึ้น พร้อมโจทย์สำคัญจากนี้ คือ จะทำให้การขับเคลื่อนด้าน Adaptation ไม่จำเป็นต้องพึ่งพาเพียงงบประมาณ แต่สามารถระดมทุนจากภาคเอกชนได้เพิ่มมากขึ้น”
Carbon Pricing กลไกช่วยเร่งการเปลี่ยนผ่าน
การตั้งราคาคาร์บอน หรือ Carbon Pricing เป็นอีกหนึ่งกลไกที่สามารถสนับสนุนการเติบโตของ Cliamte Finance รวมทั้งยังมีความเชื่อมโยงในการขับเคลื่อนเพื่อลดการปล่อยก๊าซเรือนกระจกอย่างใกล้ชิด เพราะจะทำให้มีการคำนวณต้นทุนจากการปล่อยคาร์บอนสะท้อนอยู่ในการดำเนินธุรกิจ และส่งผลต่อการตัดสินใจของภาคธุรกิจในการลงทุนเพื่อลดการปล่อยก๊าซเรือนกระจกได้มากขึ้น หรือการยอมแบกรับต้นทุนที่เพิ่มสูงขึ้นตามปริมาณคาร์บอนฟุตพรินท์ รวมทั้งการช่วยให้ทั้งภาคธุรกิจและนักลงทุนประเมิน Transition Risk ได้อย่างชัดเจนมากขึ้น
นอกจากนี้ กลไก Carbon Pricing ยังช่วยเร่งการลงทุนด้านสภาพอากาศ โดยเฉพาะด้าน Mitigation และคาร์บอนเครดิตที่ได้รับจากโครงการ ยังช่วยเพิ่มรายได้ให้ผู้ดำเนินการได้อีกด้วย ขณะเดียวกันยังทำหน้าที่เป็นเครื่องมือเชิงนโยบายเพื่อช่วยให้ประเทศสามารถบรรลุแผน NDC ได้ตามเป้าหมายที่วางไว้อีกด้วย แต่อย่างไรก็ตาม การมีเพียง Carbon Pricing ไม่สามารถทำให้โครงการบรรลุเป้าหมาย แต่จำเป็นต้องมีโครงสร้างพื้นฐาน และระบบนิเวศเพื่อสนับสนุนการขับเคลื่อนเพื่อส่งเสริม Climate Finance ซึ่งหากทั้งสองกลไกทำงานร่วมกันอย่างมีอประสิทธิภาพจะทำให้เกิดทั้งแรงจูงใจ เงินทุนและสภาพแวดล้อมที่เอื้อต่อการลงทุนโครงการเพื่อการเปลี่ยนผ่านต่างๆ ได้อย่างมีประสิทธิภาพ
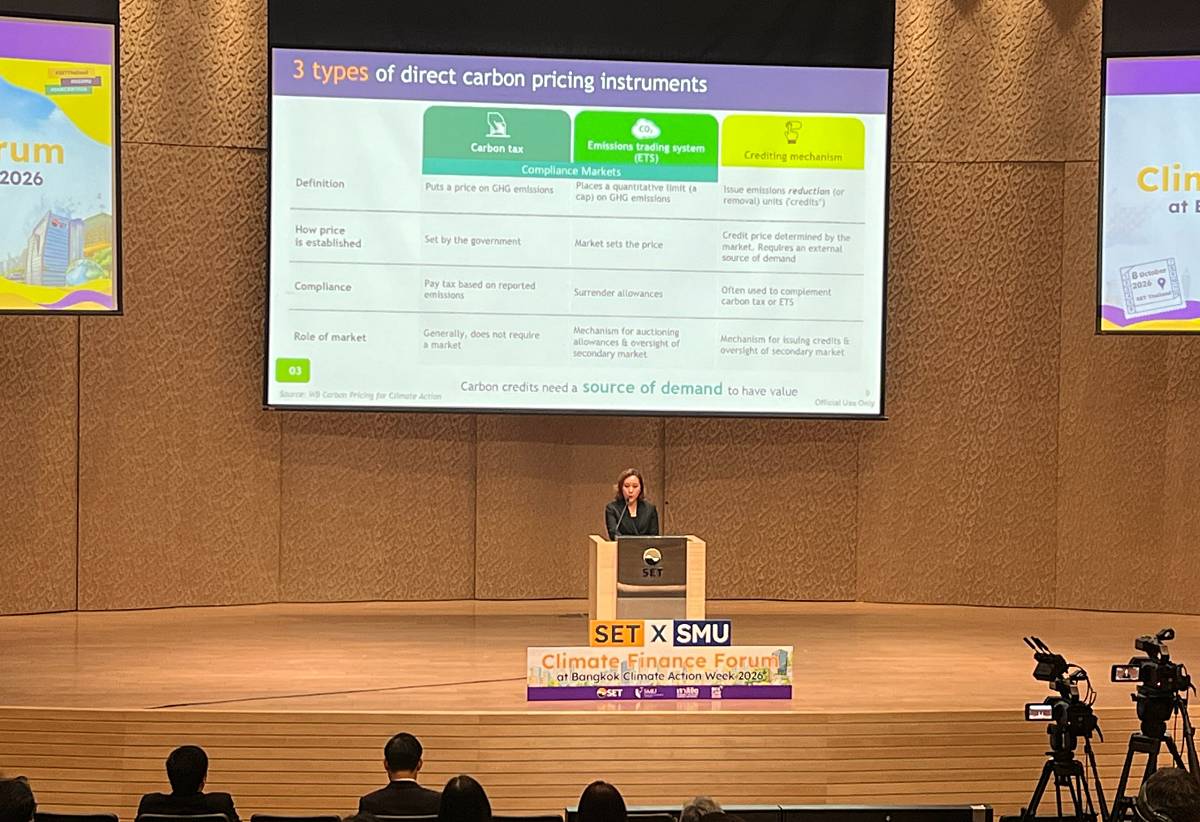
“การขับเคลื่อนตลาดคาร์บอนในปัจจุบันอาศัย 3 เครื่องมือสำคัญ ประกอบด้วย 1. ภาษีคาร์บอน ซึ่งรัฐบาลเป็นผู้กำหนดราคาตามการปล่อย GHG โดยตรง 2. ETS หรือการกำหนดเพดาน หรือสิทธิในการปล่อย และเปิดโอกาสให้สามารถซื้อขายสิทธิในการปล่อยคารบอนต โดยราคาเป็นไปตามที่ตลาดกำหนด และ 3. คาร์บอนเครดิต หรือการออกคาร์บอนเครดิตสำหรับโครงการที่สามารถพิสูจน์ได้ว่า สามารถลด หรือ ดูดซับการปล่อย GHG ได้จริง ขณะที่ราคาจะขึ้นอยู่กับอุปสงค์ อุปทานในตลาดเป็นสำคัญ โดยภาษีคาร์บอน และ ETS เป็นกลไกในตลาดภาคยังคับ ขณะที่คาร์บอนเครดิตเป็นเครื่องมือที่ใช้ในตลาดภาคสมัครใจ”
ปัจจุบันกลไกคาร์บอนในตลาดภาคบังคับถือเป็นกลไกหลักของนโยบายด้านสภาพอากาศทั่วโลก โดย GHG Emission ราว 29% อยู่ภายใต้การใช้กลไกภาษี และ ETS ในการบริหารจัดการ และคาดว่าจะขยายเพิ่มเป็น 1 ใน 3 ของปริมาณก๊าซเรือนกระจกที่ถูกปล่อยทั่วโลก รวมทั้งภาษีคาร์บอนยังสามารถสร้างรายได้ให้กับรัฐบาลทั่วโลกได้เป็นจำนวนมาก
อย่างไรก็ตาม แนวโน้มช่องว่างของตลาดคาร์บอนในภาคบังคับและภาคสมัครใจจะลดลงเรื่อยๆ เนื่องจาก หลายประเทศที่ใช้ตลาดภาคบังคับมีการอนุญาตให้ใช้คาร์บอนเครดิตมาช่วยชดเชยปริมาณคาร์บอนที่เกิดขึ้น ร่วมกับภาษีคาร์บอน และ ETS ได้ในบางส่วน ทำให้คาร์บอนเครดิตยังมีความต้องการเพิ่มมากขึ้น จากปัจจุบัน 80% ถูกใช้ในตลาดภาคสมัครใจ ซึ่งในอนาคตจะนำไปใช้ลดภาระจากภาษีคาร์บอนและ ETS เพิ่มมากขึ้น แต่อย่างไรก็ตาม คุณภาพและความน่าเชื่อถือของคาร์บอนเครดิตที่มาจากโครงการที่มีคุณภาพสูง และสามารถตรวจสอบได้ หรือได้รับรองมาตรฐานจากต่างประเทศ จะเป็นที่ต้องการและมีราคาสูงกว่าคาร์บอนเครดิตทั่วไป
สรุปข้อเสนอจาก CCDR ด้าน Climate Finance และ Carbon Pricing
1. ความต้องการ การลงทุนด้านสภาพอากาศของไทยมีปริมาณสูง และมีหลายเครื่องมือที่สามารถใช้ระดมทุนเพื่อหาเงินมาดำเนินการได้ รวมทั้งการกำหนดราคาคาร์บอน และการผลักดันการลงทุนจากภาคเอกชน
2. แม้กลไกการตั้งราคาคาร์บอน หรือ Carbon Pricing จะมีความสำคัญ แต่ไม่ได้ตอบโจทย์ทั้งหมด เพราะนโยบายด้านคาร์บอนอาจจะเพิ่มรายได้ให้รัฐได้ประมาณ 1% ของ GDP ซึ่งเป็นการส่งสัญญาณที่สำคัญ แต่ภาพรวมยังต้องการนโนบายและเครืองมืออื่นๆ มาสนับสนุนด้วย
3. การที่จะทำให้ Climate Finance เพิ่มขึ้นอย่างเป็นระบบ ต้องมองเรื่องการสร้างระบบนิเวศในภาพรวม ซึ่งการสร้างระบบนิเวศนี้ ครอบคลุมถึงการใช้เครื่องมือต่างๆ ที่ประเทศไทยได้พัฒนามาแล้ว เช่น การนำ THailandTaxonomy มาใช้ การยกระดับการเปิดเผยข้อมูล และการเสริมสร้างโครงสร้างพื้นฐานตลาดคาร์บอนให้เติบโตมากยิ่งขึ้น
หากสามารถดำเนินมาตราการทั้งหมดเหล่านี้ ให้เกิดการทำงานร่วมกัน ก็จะสามารถผลักดันให้ประเทศไทยเพิ่มความสามารถในการรับความท้าทายจากการเปลี่ยนแปลงสภาพอากาศ สร้างเศรษฐกิจคาร์บอนต่ำ เพิ่มความยืดหยุ่นในการรับมือโลกรวน และเพิ่มความสามารถการแข่งขันได้ในระยะยาว