ทั้งนี้ การเริ่มบังคับใช้ กฎระเบียบว่าด้วยบรรจุภัณฑ์และขยะบรรจุภัณฑ์ (Packaging and Packaging Waste Regulation) ของสหภาพยุโรป หรือ ‘EU PPWR’ ได้ส่งผลกระทบโดยตรงต่อห่วงโซ่อุปทานการส่งออกของไทย เนื่องจากสินค้าไทยส่วนใหญ่จำเป็นต้องใช้บรรจุภัณฑ์ในการขนส่งและจัดจำหน่าย
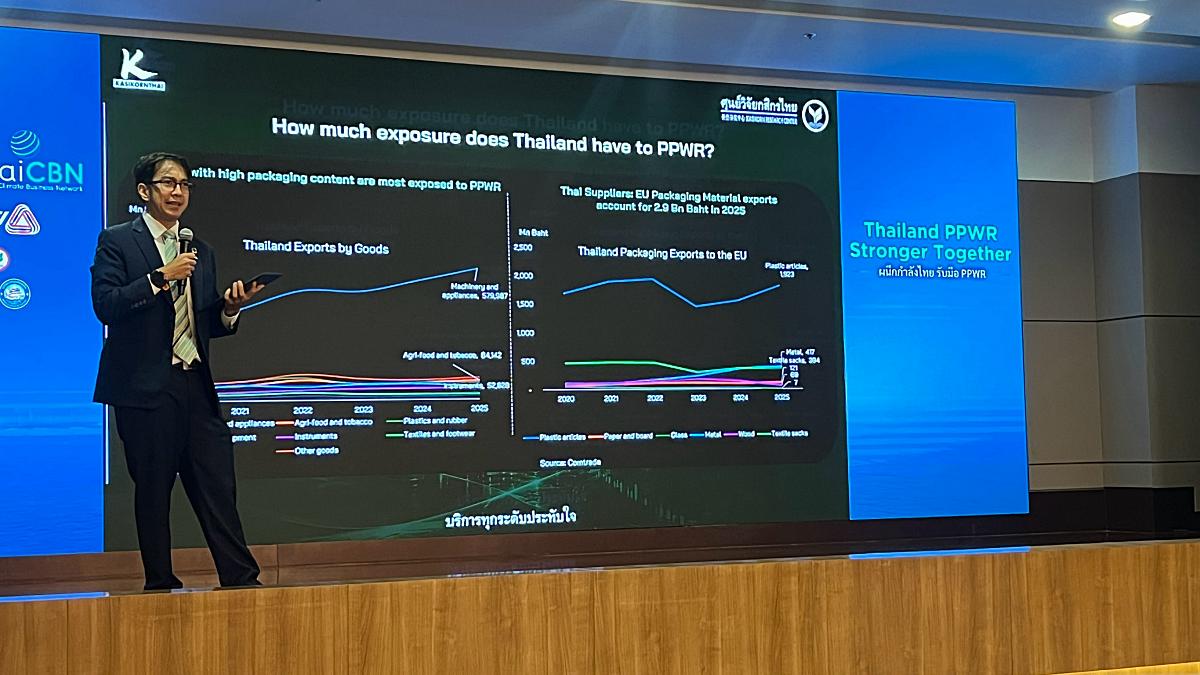
ขณะที่ การส่งออกสินค้าจากประเทศไทยไป EU โดยรวมมีมูลค่าราว 3 หมื่นล้านยูโร (หรือราว 9 แสนล้านบาท) โดยสินค้าส่งออกหลักเป็นกลุ่มเครื่องจักร (Machine & Appliances) ที่เกือบ 6 แสนล้านบาท และในจำนวนสินค้าส่งออกทั้งหมดนี้มีส่วนที่เป็นบรรจุภัณฑ์ผูกติดไปกับสินค้าส่งออกราว 2% หรือประมาณ 2 หมื่นล้านบาทต่อปี
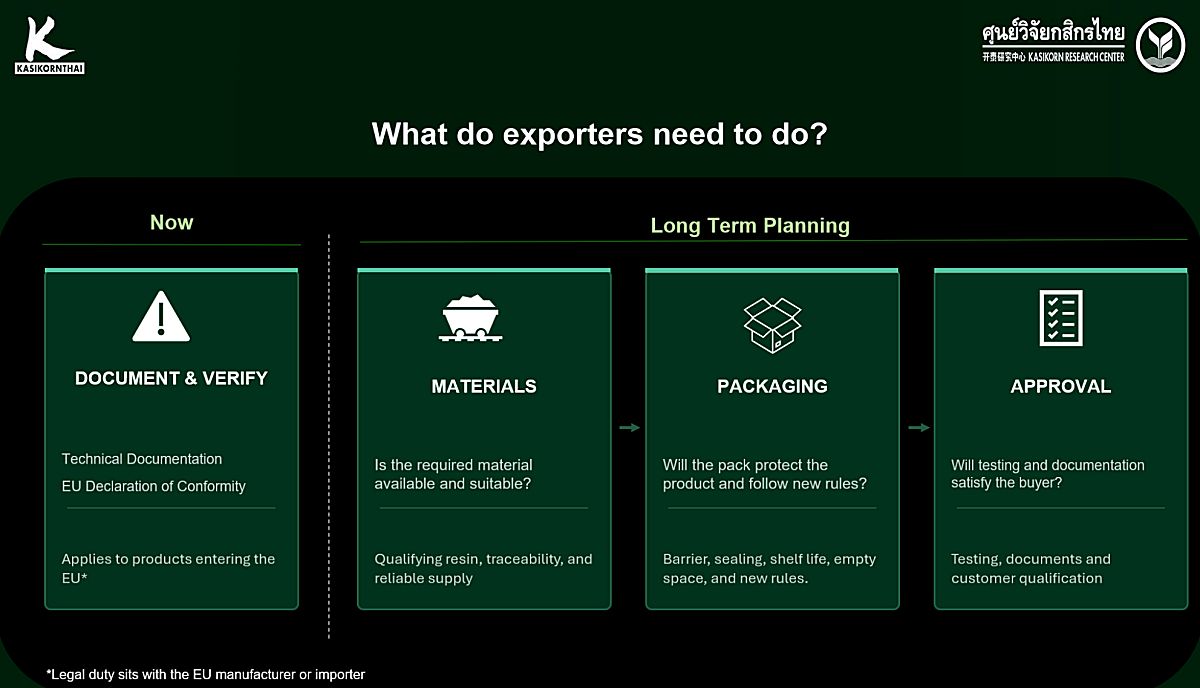
ทั้งนี้ จากการที่กฎหมาย PPWR ของยุโรป เริ่มประกาศใช้มาตั้งแต่ 12 สิงหาคม 2569 ที่ผ่านมา สิ่งที่ผู้ผลิตและผู้ส่งออกไทยต้องเริ่มดำเนินการแล้วคือ การเตรียมเอกสารสำแดงต่างๆ ไม่ว่าจะเป็น Technical Documentation หรือ เอกสารเชิงเทคนิค และ EU Declaration o f Conformity (EU DoC) หรือใบสำแดงรับรองความสอดคล้องตามมาตรฐานที่ EU ระบุไว้ สำหรับบรรจุภัณฑ์ทุกชิ้นที่จะมีการนำเข้าไปสู่สหภาพยุโรป
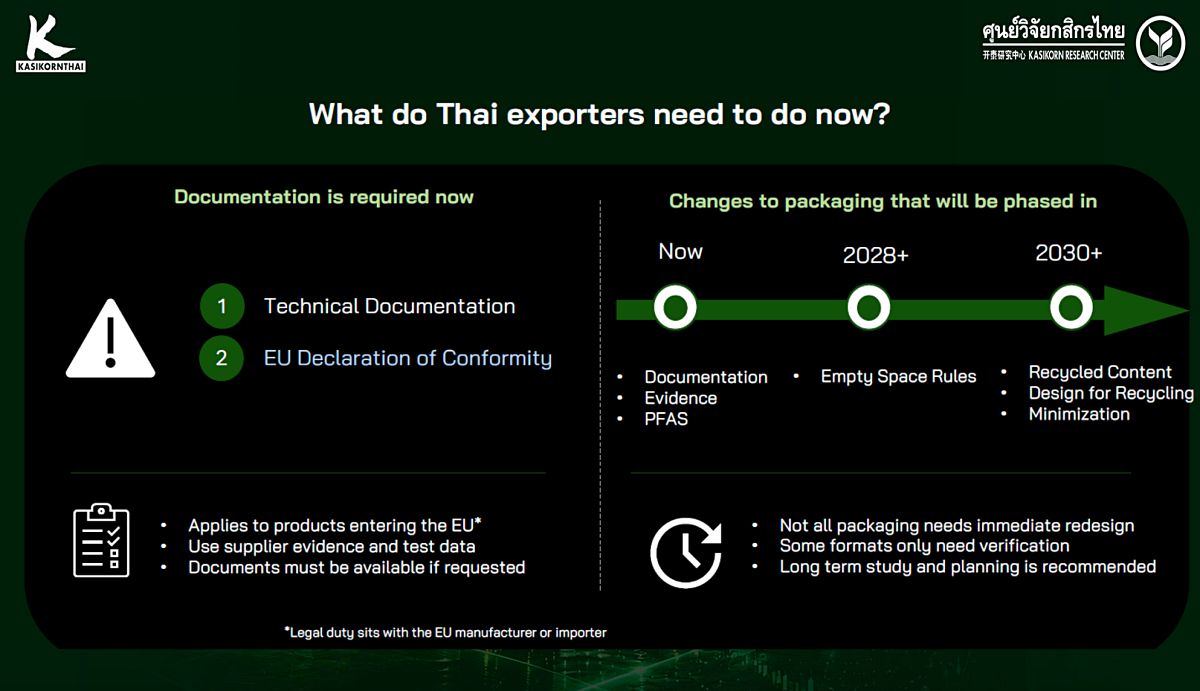
ส่วนเฟสต่อไป หลังจากปี 2028 หรืออีก 2 ปีขึ้นไป จะขยายการบังคับใช้ไปถึงสัดส่วนช่องว่างระหว่างสินค้าภายในบรรจุภัณฑ์ (Empty Space Rules) จนถึงเฟสสุดท้าย หลังจากปี 2030 เป็นต้นไป จะขยายผลมาตรการบังคับใช้อย่างเข้มงวด ซึ่งครอบคลุมทั้งเรื่องของการเพิ่มสัดส่วนของวัสดุรีไซเคิล (Recycle Content) โดยบรรจุภัณฑ์พลาสติกจะต้องมีสัดส่วนพลาสติกรีไซเคิล (PCR) 30-35% รวมทั้งการควบคุมไปจนถึงขั้นตอนของการดีไซน์บรรจุภัณฑ์ ที่ต้องออกแบบให้รองรับการรีไซเคิลได้ (Design for Recycling) เช่น การใช้วัสดุ Mono-material พร้อมทั้งการลดขนาดบรรจุภัณฑ์ให้มีความเหมาะสมกับสินค้าเพื่อลดปริมาณการใช้บรรจุภัณฑ์ฟุ่มเฟือย (Minimization)
สำหรับการประเมินการปรับตัวและต้นทุนที่เพิ่มขึ้นของผู้ประกอบการ ภายหลัง PPWR เริ่มต้นบังคับใช้ในเฟสแรกนี้ ต้นทุนที่เพิ่มขึ้นของผู้ประกอบการจะแตกต่างกันไปตามปความซับซ้อนของบรรจุภัณฑ์ โดยแบ่งได้ 3 ระดับ
– Retain + Document : หากเป็นสินค้าที่มีโครงสร้างมาตรฐานคงเดิม ไม่ได้มีการปรับเปลี่ยนอะไรมาก เช่น PET จะเป็นกลุ่มที่สามารถปรับตัวได้ง่าย และไม่ส่งผลต่อต้นทุนมากนัก ส่วนใหญ่จะเน้นการดำเนินงานและการเตรียมเอกสาร ประเมินค่าใช้จ่ายเพิ่มขึ้นราว 1 -3 หมื่นบาทต่อรายการ และกระทบมาร์จิ้นที่ราว 0.1 -0.6%
– Modify : กลุ่มที่ต้องมีการเปลี่ยนแปลงวัตถุดิบที่ใช้ในการผลิต เช่น เพิ่มเม็ดพลาสติกรีไซเคิลผสมกับพลาสติกใหม่ ตามสัดส่วน 30% ทำให้ต้นทุนปรับเพิ่มจากส่วนต่างของ Virgin Plastic ที่มีราคา 24 -42 บาทต่อกิโลกรัม มาใช้ Recycled Plastic ซึ่งแพงกว่า โดยราคาเพิ่มเป็น 35 -55 บาทต่อกิโลกรัม และต้นทุนโดยรวมจะปรับเพิ่ม 0.7-1.1%
– Redesign / Re-engineer : หรือกลุ่มที่ต้องมีการออกแบบใหม่ทั้งหมด เช่น บรรจุภัณฑ์ในกลุ่มอาหาร หรืออิเล็กทรอนิกส์ที่มีการใช้วัสดุหลายชั้น มาเป็น Mono material เพื่อให้รีไซเคิลได้ ซึ่งอาจต้องมีการว่าจ้างผู้เชี่ยวชาญในการออกแบบบรรจุภัณฑ์ใหม่ให้มีความยั่งยืน และจะกระทบต้นทุนสูงสุดที่ 1.4-2.2%
“จากการประเมินผลกระทบต้นทุนโดยรวมที่เพิ่มขึ้นของธุรกิจทั้งปีที่ราว 2.2-3.9% ขึ้นอยู่กับขนาดของธุรกิจและความสามารถในการปรับตัวของผู้ประกอบการ รวมทั้งผลกระทบที่จะเกิดขึ้นกับแต่ละอุตสาหกรรมจะแตกต่างกันไปตามความหลากหลายในการใช้ โดยประเมินว่า อุตสาหกรรมอิเล็กทรอนิกส์จะได้รับผลกระทบสูงสุด ซึ่งมีสัดส่วนการส่งออก EU สูงถึง 59% จากตลาดส่งออกไทย – อียู ส่วนอุตสาหกรรมเกษตรและอาหาร เป็นกลุ่มที่มีความซับซ้อนในการปรับตัวสูงที่สุด เนื่องจากมีการใช้บรรจุภัณฑ์ที่หลากหลายรูปแบบ ทั้งขวดพลาสติก ถาดอาหาร ไปจนถึงฟิล์มยืด รวมทั้งยังมีข้อกำหนดเรื่องความปลอดภัยในการสัมผัสอาหารมาเป็นปัจจัยสำคัญที่ต้องคำนึงถึง จึงต้องคำนึงถึงกฎหมายฉบับอื่นๆ ที่เกี่ยวข้องด้วย ทำให้กระบวนการในการ Redesign มีความซับซ้อนและใช้เวลาในการเตรียมการนาน” ดร.กฤตย์ ประเมินเพิ่มเติม
ยุทธศาสตร์การปรับตัวของผู้ประกอบการไทย
ผู้ประกอบการไทย จำเป็นต้องมีการปรับตัวเพื่อดำเนินการตามกฎระเบียบที่ระบุไว้อย่างเคร่งครัด โดยเฉพาะการจัดทำและสามารถแสดงเอกสาร Technical Documentation และ EU Declaration of Conformity ได้ทันทีเมื่อถูกร้องขอ เพราะในปัจจุบันได้มีการบังคับใช้ในส่วนนี้แล้ว ทำให้คู่ค้าหรือผู้นำเข้ามีสิทธิเรียกตรวจเอกสารได้ และต้องสามารถจัดส่งข้อมูลได้ภายใน 10 วัน รวมทั้งการสำรวจบรรจุภัณฑ์ที่มีอยู่ในพอร์ตโฟลิโอ เพื่อจัดประเภทความซับซ้อนในการปรับตัว และสามารถดำเนินการเพื่อการเปลี่ยนผ่าน และการประเมินต้นทุนที่เกิดขึ้น เพื่อสามารถเจรจาต่อรองกับคู่ค้าและสามารถชดเชยภาระต้นทุนที่ต้องแบกรับเพิ่มขึ้นได้
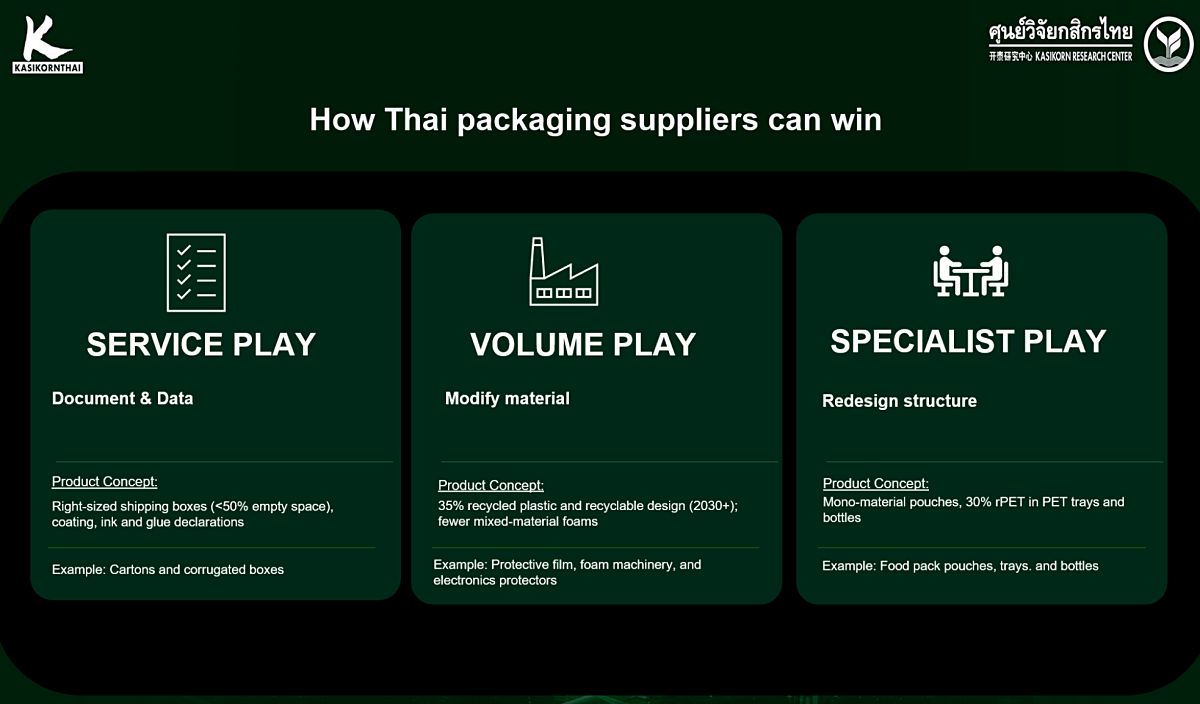
ศูนย์วิจัยกสิกรไทย ยังมองว่าในช่วงของการเปลี่ยนผ่านข้อบังคับตาม PPWR นี้ ผู้ประกอบการไทยจะสามารถสร้างโอกาสจากตลาดได้จาก 3 แนวทาง ต่อไปนี้
1. Service Play : เน้นการบริการและเอกสาร ผู้ประกอบการที่ผ่านเกณฑ์ในช่วงแรกนี้แล้ว (Retain + Document) ให้เพิ่มศักยภาพการแข่งขันด้วยความเร็วในการให้บริการ การตอบสนองข้อมูล การจัดทำเอกสารอย่างรวดเร็วและถูกต้อง ซึ่งสามารถกลายเป็นจุดขายที่เหนือคู่แข่งได้ และช่วยบริหารความเสี่ยงให้ลูกค้าได้
2. Volume Play : เน้นปริมาณและซัพพลายเชน สำหรับกลุ่มที่ต้องเปลี่ยนวัตถุดิบ (Modify) ต้องเริ่มปรับโคงสร้างด้านซัพพลายเชน ร่วมกับคู่ค้า เช่น ผู้ผลิตเม็ดพลาสติกรีไซเคิล เพื่อเตรียมขยายสเกลการผลิตให้พร้อมรองรับการใช้สัดส่วนวัตถุดิบรีไซเคิลที่ต้องเพิ่มขึ้นในอนาคต
3. Specialist Play : เน้นนวัตกรรมและการออกแบบ สำหรับกลุ่มผลิตภัณฑ์ที่ซับซ้อนและต้อง Redesign ต้องตอกย้ำบทบาทในการเป็นผู้เชี่ยวชาญด้าน Eco-design การพัฒนาบรรจุภัณฑ์ Mono material ที่เป็นมิตรต่อสิ่งแวดล้อมตามมาตรฐาน EU โดยมีความแข็งแรงที่ช่วยสามารถปกป้องสินค้าได้สูง หรือช่วยยืดอายุอาหารได้ดีขึ้นในกลุ่ม Food Packaging ซึ่งจะมีส่วนช่วยสร้างอัตรากำไรให้ผู้ประกอบการในระยะยาวได้